
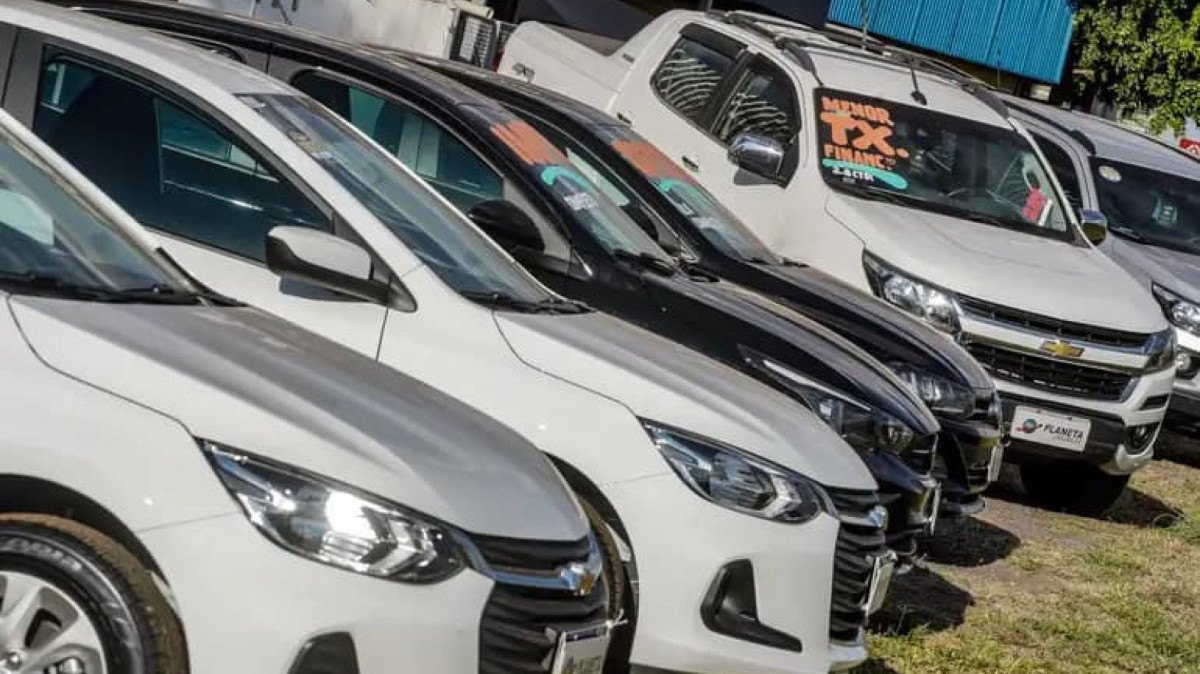
Bancos concederam R$ 173 bilhões para a compra de veículos entre janeiro e julho de 2026, segundo o Banco Central. A maior parte desse crédito atendeu pessoas físicas. O montante superou os cerca de R$ 150 bilhões registrados no mesmo intervalo de 2024 e 2025.

Dados da B3 de janeiro de 2026 apontam o financiamento como uma das principais formas de aquisição de veículos no país. Em 2025, o mercado financiou 7,2 milhões de unidades, distribuídas entre 4,6 milhões de usados e 2,6 milhões de novos.
Nos contratos com alienação fiduciária, o bem atua como garantia de pagamento e fica vinculado ao credor até a quitação. O comprador utiliza o automóvel ou a moto, mas a propriedade total depende do término dos pagamentos.
Como funciona a busca e apreensão
A legislação não estabelece um número mínimo de parcelas atrasadas para iniciar o procedimento. O descumprimento das obrigações contratuais basta para fundamentar a cobrança. Acompanhar as mensagens do credor e ler o contrato são medidas necessárias para evitar surpresas.
"A alienação fiduciária é um mecanismo que oferece segurança para a concessão do crédito. Quando ocorre inadimplência, a legislação prevê procedimentos para que o credor possa recuperar o bem objeto da garantia", explica Claudia Andrade, Diretora de Cobrança da Recovery, empresa do Grupo Itaú.
A executiva orienta buscar negociação logo nos primeiros sinais de dificuldade financeira para prevenir a perda do veículo. Pelo Marco Legal das Garantias (Lei nº 14.711/2023), instituições podem aplicar a retomada extrajudicial prevista em contrato. A Resolução nº 1.018/2025 do Conselho Nacional de Trânsito (Contran) regulamenta o setor automotivo e prevê notificação eletrônica do devedor.
Destino do bem e negociação de valores
Depois de apreendido, o veículo passa por avaliação e segue para venda ou leilão. O valor arrecadado abate a dívida existente. Caso a quantia não cubra o saldo devedor integral com juros, encargos e despesas, o consumidor continua obrigado a quitar a diferença. Havendo saldo excedente após a quitação total, a legislação determina a devolução da quantia ao devedor.
Para prevenir a apreensão, o motorista pode adotar condutas práticas:
-
entrar em contato com o credor assim que identificar dificuldades financeiras, sem ignorar as primeiras parcelas em atraso;
-
solicitar informações atualizadas do saldo devedor e conferir a capacidade real de pagamento antes de fechar acordos;
-
formalizar negociações por escrito e arquivar os comprovantes e documentos ligados ao financiamento.
A recuperação do veículo antes da venda ocorre apenas com a purgação da mora: o pagamento integral do débito atrasado, com acréscimo de juros, despesas e encargos previstos. Se o bem for vendido e ainda restar saldo devedor remanescente, o consumidor pode negociar esse montante diretamente com o credor.
• Assista aos vídeos do VRUM no YouTube e no Dailymotion!